Le compte de résultat est l’un des trois documents que toute société commerciale doit établir chaque année, avec le bilan et l’annexe, en vertu de l’article L123-12 du code de commerce. Contrairement au bilan, qui photographie le patrimoine de l’entreprise à un instant donné, le compte de résultat retrace son activité sur toute la durée de l’exercice : ce qu’elle a vendu, ce qu’elle a dépensé, et ce qu’il en reste. Savoir comment faire un compte de résultat n’exige pas de formation comptable poussée : trois familles de produits, trois familles de charges, et une addition.
Qu’est-ce qu’un compte de résultat ?
Le compte de résultat résume les produits et les charges d’un exercice, quelle que soit leur date d’encaissement ou de paiement, pour faire apparaître un bénéfice ou une perte. Il répond à une seule question : l’activité de la période a-t-elle été rentable ? C’est un document dynamique, qui couvre une durée — généralement douze mois — là où le bilan est statique et daté d’un jour précis, en général le 31 décembre.
À quoi sert ce document au quotidien
Au-delà de l’obligation légale, le compte de résultat sert de base à la banque pour évaluer un dossier de financement, au dirigeant pour suivre sa rentabilité en cours d’exercice, et à l’expert-comptable pour calculer l’impôt dû. Une entreprise qui ne le regarde qu’une fois par an, à la clôture, découvre ses problèmes de rentabilité avec des mois de retard.
Comment est structuré un compte de résultat
Le plan comptable général organise le compte de résultat en trois étages, chacun correspondant à une nature d’activité distincte : l’exploitation, le financier, l’exceptionnel. Chaque étage confronte des produits à des charges de même nature.
Les trois catégories de produits
- Produits d’exploitation : ventes de marchandises, prestations de services, production stockée ou immobilisée, subventions d’exploitation — c’est l’activité normale de l’entreprise.
- Produits financiers : intérêts perçus sur des placements, dividendes reçus, gains de change.
- Produits exceptionnels : plus-value sur la vente d’un véhicule ou d’un local, indemnité d’assurance — des opérations ponctuelles, hors activité courante.
Les trois catégories de charges
- Charges d’exploitation : achats de matières premières et de marchandises, loyers, salaires et charges sociales, amortissements, impôts et taxes liés à l’activité.
- Charges financières : intérêts d’emprunt, agios bancaires, pertes de change.
- Charges exceptionnelles : pénalité fiscale, moins-value sur cession d’un actif, dédommagement versé après un litige.
Construire son compte de résultat étape par étape
La construction suit toujours le même enchaînement, que l’exercice soit bénéficiaire ou déficitaire.
Rassembler les produits et charges de l’exercice
Chaque facture émise, chaque achat, chaque charge sociale de la période s’enregistre dans le journal comptable au fur et à mesure, classée dans l’une des six catégories ci-dessus. En fin d’exercice, il suffit de totaliser chaque catégorie : c’est le rôle de la comptabilité tenue à l’année, et la raison pour laquelle un enregistrement fait au dernier moment prend du retard.
Calculer les trois résultats intermédiaires
Chaque étage se solde séparément avant d’être additionné :
- Résultat d’exploitation = produits d’exploitation − charges d’exploitation
- Résultat financier = produits financiers − charges financières
- Résultat exceptionnel = produits exceptionnels − charges exceptionnelles
Un résultat financier ou exceptionnel négatif n’est pas anormal : un emprunt en cours produit mécaniquement des charges financières supérieures aux produits, sans que cela remette en cause la rentabilité de l’activité elle-même.
Obtenir le résultat net
Le résultat net s’obtient en additionnant les trois résultats intermédiaires, puis en retranchant l’impôt sur les sociétés et, le cas échéant, la participation des salariés :
Résultat net = résultat d’exploitation + résultat financier + résultat exceptionnel − impôt sur les bénéfices
C’est ce chiffre, positif ou négatif, qui vient clore le compte de résultat et qui se retrouve ensuite dans les capitaux propres du bilan.
Exemple chiffré et modèle à copier
Prenons une PME de services dont l’exercice dégage 42 000 € de résultat d’exploitation, 1 500 € de résultat financier (produits de placement supérieurs aux frais bancaires) et 3 200 € de résultat exceptionnel (cession d’un véhicule professionnel). Le résultat net avant impôt atteint 46 700 €.
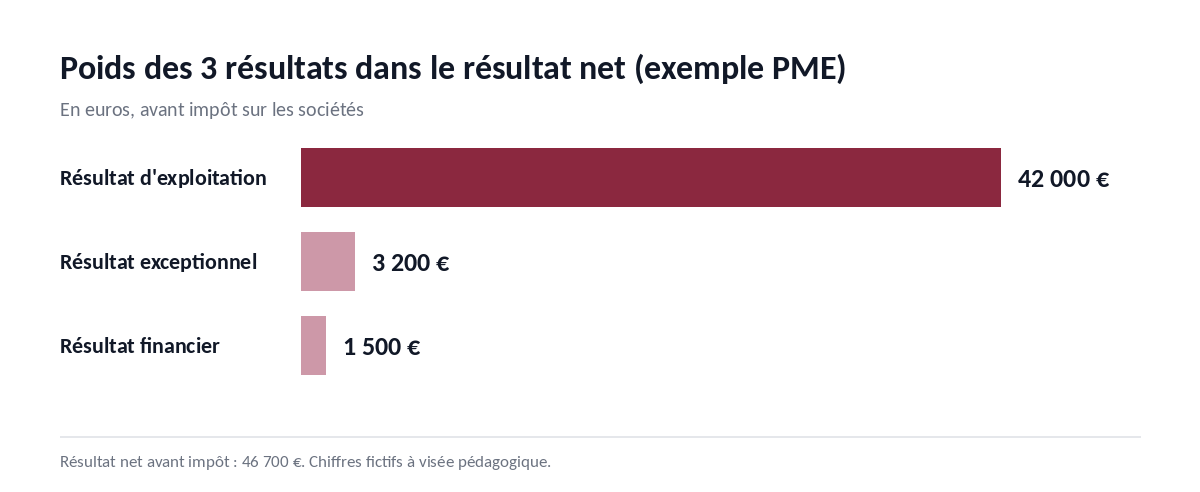
Cette répartition n’est pas un hasard : une entreprise dont le résultat net dépend surtout de son résultat exceptionnel ou financier a un problème de rentabilité opérationnelle masqué par un événement ponctuel — la vente d’un local, par exemple. C’est pourquoi les banques et les investisseurs regardent le résultat d’exploitation avant le résultat net.
Modèle de compte de résultat simplifié à copier
Le tableau suivant reprend la trame minimale à respecter ; chaque ligne peut être détaillée selon la taille et l’activité de l’entreprise.
| Rubrique | Exemple (en euros) |
|---|---|
| Produits d’exploitation | 210 000 |
| Charges d’exploitation | 168 000 |
| Résultat d’exploitation | 42 000 |
| Produits financiers | 2 100 |
| Charges financières | 600 |
| Résultat financier | 1 500 |
| Produits exceptionnels | 4 500 |
| Charges exceptionnelles | 1 300 |
| Résultat exceptionnel | 3 200 |
| Résultat net avant impôt | 46 700 |
| Impôt sur les sociétés (taux réduit PME) | 7 425 |
| Résultat net | 39 275 |
Ce modèle se copie directement dans un tableur : il suffit de remplacer les montants par ceux de l’exercice réel, catégorie par catégorie, dans l’ordre où ils apparaissent ici. L’impôt retenu applique le taux réduit de 15 % dont bénéficient les PME (capital détenu à 75 % au moins par des personnes physiques, chiffre d’affaires sous 10 millions d’euros) sur les premiers 42 500 € de bénéfice, puis le taux normal de 25 % au-delà : 42 500 × 15 % + 4 200 × 25 % = 7 425 €.
Les soldes intermédiaires de gestion à connaître
Le compte de résultat officiel ne suffit pas toujours à comprendre où se forme la rentabilité. Les soldes intermédiaires de gestion (SIG) découpent le résultat d’exploitation en étapes plus fines.
Marge commerciale et valeur ajoutée
La marge commerciale mesure l’écart entre le prix de vente des marchandises et leur coût d’achat — elle ne concerne que l’activité de négoce. La valeur ajoutée, elle, représente la richesse réellement créée par l’entreprise : marge commerciale (ou de production) plus production de l’exercice, moins les consommations en provenance de tiers (sous-traitance, énergie, fournitures).
L’excédent brut d’exploitation (EBE)
L’EBE s’obtient en ajoutant à la valeur ajoutée les subventions d’exploitation, puis en retranchant les impôts et taxes et les charges de personnel. C’est le solde que retiennent en priorité les analystes financiers, parce qu’il mesure la rentabilité économique de l’activité avant que n’interviennent les choix d’amortissement ou de financement, qui varient d’une entreprise à l’autre.
Compte de résultat et bilan comptable : quelle différence ?
Les deux documents sont indissociables mais répondent à des questions différentes. Le compte de résultat mesure la performance sur une période ; le bilan comptable décrit le patrimoine à un instant donné, en opposant l’actif — ce que l’entreprise possède — et le passif — ce qu’elle doit. Le résultat net calculé dans le compte de résultat vient d’ailleurs alimenter les capitaux propres du bilan : les deux documents se referment l’un sur l’autre.
Résultat net et trésorerie ne sont pas la même chose
Un résultat net positif ne garantit pas une trésorerie disponible : une vente facturée en décembre et payée en février compte dans le résultat de l’exercice clos, mais n’a pas encore alimenté le compte bancaire. C’est pour suivre ce décalage qu’un plan de trésorerie complète utilement le compte de résultat, en particulier pour anticiper les tensions de fin de mois.
Le compte de résultat est-il obligatoire pour toutes les entreprises ?
Oui, pour toute société commerciale, y compris l’entrepreneur individuel exerçant en nom propre : l’article L123-12 du code de commerce impose d’établir chaque année le bilan, le compte de résultat et l’annexe, formant un ensemble indissociable. Les micro-entreprises relevant du régime micro-fiscal en sont dispensées tant qu’elles restent sous les seuils du régime, mais dès qu’une société est immatriculée au RCS, l’obligation s’applique, avec des formats simplifiés selon la taille de l’entreprise.
Un suivi plus fréquent que l’obligation légale
Rien n’empêche, et beaucoup recommandent, d’établir un compte de résultat intermédiaire chaque trimestre, voire chaque mois. Couplé à un suivi des indicateurs commerciaux, ce rythme permet de corriger une dérive de charges ou une baisse de marge avant la clôture annuelle, plutôt que de la constater a posteriori.
Mélanger les catégories
Classer une charge financière parmi les charges d’exploitation fausse le résultat d’exploitation, qui est précisément le chiffre le plus regardé par un banquier ou un repreneur. La règle est simple : si la charge ou le produit découle directement de l’activité vendue, elle est d’exploitation ; si elle découle d’un financement ou d’un placement, elle est financière ; si elle est ponctuelle et sans lien avec l’activité normale, elle est exceptionnelle.
Oublier les amortissements et provisions
Un compte de résultat qui n’intègre pas l’amortissement du matériel ou les provisions pour risques surestime la rentabilité réelle : la charge existe, elle est seulement étalée dans le temps ou incertaine dans son montant, mais elle doit figurer dans l’exercice concerné.
Questions fréquentes
Comment calculer le résultat net d’une entreprise ?
En additionnant le résultat d’exploitation, le résultat financier et le résultat exceptionnel, puis en retranchant l’impôt sur les sociétés et, le cas échéant, la participation des salariés.
Quelle est la différence entre le compte de résultat et le bilan ?
Le compte de résultat mesure la performance sur une période, en confrontant produits et charges. Le bilan photographie le patrimoine de l’entreprise à un instant donné, en opposant ce qu’elle possède et ce qu’elle doit.
Le compte de résultat est-il obligatoire pour une micro-entreprise ?
Non pour le régime micro-fiscal proprement dit, qui n’impose qu’un livre des recettes. Mais toute société immatriculée au RCS, quelle que soit sa taille, doit établir chaque année un compte de résultat conforme à l’article L123-12 du code de commerce.
Qu’est-ce que l’excédent brut d’exploitation (EBE) ?
Un solde intermédiaire de gestion égal à la valeur ajoutée, plus les subventions d’exploitation, moins les impôts et taxes et les charges de personnel. Il mesure la rentabilité économique de l’activité avant amortissements et frais financiers.
À quelle fréquence faut-il établir un compte de résultat ?
L’obligation légale porte sur l’exercice annuel, mais un suivi trimestriel ou mensuel permet de détecter une dérive de charges ou une baisse de marge bien avant la clôture, sans attendre le bilan de fin d’année.